ireconews.com
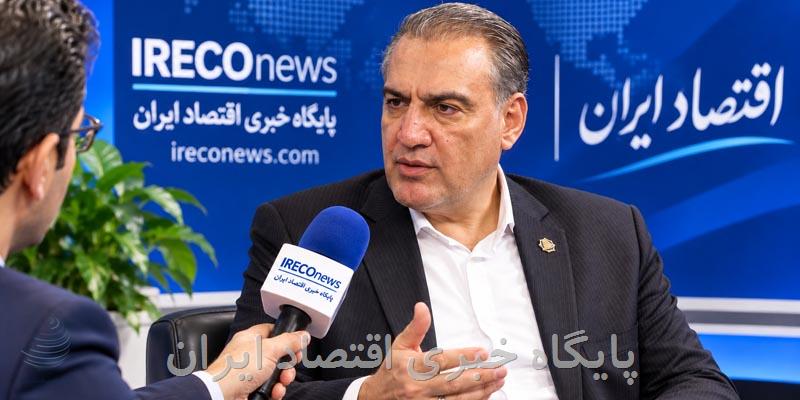
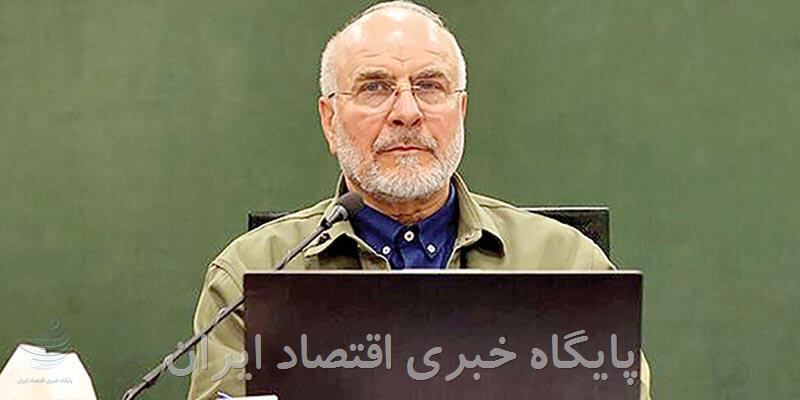
مصاحبه اختصاصی پایگاه خبری اقتصاد ایران با محسن ضیایی
از تأمین مالی کسبوکارهای کوچک تا تحول در نظام حمایت از تولید؛ صندوق کارآفرینی امید در مسیر توسعه اقتصاد ملی
گفتوگو با محسن ضیایی، مدیرعامل صندوق کارآفرینی امید
ویژه نمایشگاه صنعت مالی
مقدمه
تأمین مالی کسبوکارهای خرد و کوچک یکی از الزامات اساسی رشد اقتصادی، توسعه تولید و ایجاد اشتغال پایدار در کشور است. در شرایطی که بخش قابل توجهی از ظرفیتهای اقتصادی ایران در بنگاههای کوچک، مشاغل خانگی، کسبوکارهای روستایی و واحدهای تولیدی محلی نهفته است، دسترسی این بنگاهها به منابع مالی متناسب با نیازهایشان اهمیت دوچندانی پیدا میکند.
صندوق کارآفرینی امید بهعنوان یکی از نهادهای تخصصی حمایت از کسبوکارهای خرد و کوچک، میتواند در پیوند میان منابع مالی، ظرفیتهای کارآفرینی و فرصتهای اقتصادی مناطق مختلف کشور نقشآفرینی کند.
در آستانه نمایشگاه صنعت مالی، پایگاه خبری اقتصاد ایران در گفتوگویی با محسن ضیایی، مدیرعامل صندوق کارآفرینی امید، به بررسی ضرورت تحول در الگوهای تأمین مالی، توسعه اشتغال پایدار، حمایت از اقتصاد روستایی، ظرفیتهای اقتصاد دیجیتال و چشمانداز آینده این صندوق پرداخته است.
سؤال اول: مأموریت صندوق در شرایط جدید اقتصادی
آقای ضیایی، با توجه به شرایط اقتصادی کشور و ضرورت حمایت از تولید و اشتغال، امروز مأموریت صندوق کارآفرینی امید را چگونه تعریف میکنید؟ آیا نقش این صندوق همچنان به پرداخت تسهیلات محدود میشود؟
به اعتقاد من، مأموریت صندوق کارآفرینی امید را نباید صرفاً در پرداخت تسهیلات خلاصه کرد. تأمین مالی اگرچه یکی از مهمترین ابزارهای حمایت از کسبوکارهاست، اما بهتنهایی برای تضمین موفقیت و پایداری یک فعالیت اقتصادی کافی نیست.
نگاه ما باید معطوف به ایجاد فرصتهای واقعی اقتصادی، حمایت از کارآفرینان، تقویت تولید و کمک به شکلگیری اشتغال پایدار باشد. منابع مالی زمانی اثربخش خواهند بود که در مسیر درست، متناسب با ظرفیتهای اقتصادی مناطق و با شناخت دقیق از نیاز متقاضیان به کار گرفته شوند.
صندوق کارآفرینی امید میتواند با تکیه بر مأموریت تخصصی خود، نقش مؤثری در حمایت از کسبوکارهایی ایفا کند که شاید به دلیل مقیاس کوچک فعالیت یا محدودیت وثایق و اعتبارات، دسترسی آسانی به منابع مالی متعارف نداشته باشند.
بنابراین، نگاه ما باید از تأمین مالی صرف به سمت حمایت هدفمند از چرخه شکلگیری، توسعه و پایداری کسبوکارها حرکت کند.
سؤال دوم: عبور از تسهیلاتمحوری و حرکت به سمت تأمین مالی هوشمند
یکی از انتقاداتی که به نظام تأمین مالی کشور وارد میشود، تسهیلاتمحور بودن آن است. برای حمایت مؤثرتر از بنگاههای کوچک، چه تغییراتی در الگوی تأمین مالی ضروری است؟
یکی از موضوعات مهم در نظام تأمین مالی، شناخت تفاوت نیازهای کسبوکارهاست. نمیتوان برای یک کارگاه تولیدی، یک کسبوکار خدماتی، یک فعالیت کشاورزی و یک مشاغل خانگی، نسخه یکسانی در نظر گرفت.
هر کسبوکار متناسب با ماهیت فعالیت، دوره بازگشت سرمایه، جریان نقدی و شرایط بازار خود به ابزار مالی متفاوتی نیاز دارد.
به همین دلیل، حرکت به سمت تأمین مالی هوشمند، متنوعسازی ابزارهای حمایتی و استفاده از ظرفیت فناوریهای مالی اهمیت دارد.
در کنار تسهیلات، موضوعاتی مانند اعتبارسنجی دقیقتر، تأمین سرمایه در گردش، تسهیل ارتباط با بازار و همکاری با سایر نهادهای مالی باید مورد توجه قرار گیرد.
هدف نهایی این است که منابع محدود مالی با بیشترین اثربخشی در اختیار فعالیتهای مولد قرار گیرد.
سؤال سوم: اشتغال پایدار روستایی و مهاجرت معکوس
یکی از مهمترین مأموریتهای صندوق، حمایت از کسبوکارهای مناطق روستایی و کمتر برخوردار است. به نظر شما تأمین مالی چگونه میتواند به ایجاد اشتغال پایدار و حتی مهاجرت معکوس به روستاها کمک کند؟
توسعه اقتصادی زمانی متوازن خواهد بود که فرصتهای اشتغال و درآمدزایی تنها در مراکز بزرگ شهری متمرکز نباشد.
روستاهای کشور از ظرفیتهای ارزشمندی در حوزه کشاورزی، صنایع تبدیلی، گردشگری، صنایعدستی، خدمات محلی و تولید محصولات بومی برخوردارند. بسیاری از این ظرفیتها به دلیل نبود سرمایه در گردش، محدودیت دسترسی به بازار و ضعف زیرساختهای اقتصادی بهدرستی فعال نشدهاند.
اگر بتوانیم منابع مالی را به سمت این ظرفیتها هدایت کنیم و در کنار آن، آموزش، بازاریابی و دسترسی به بازار را تقویت کنیم، زمینه ایجاد فرصتهای شغلی پایدار فراهم میشود.
مهاجرت معکوس نیز زمانی اتفاق میافتد که روستا صرفاً محل سکونت نباشد، بلکه امکان درآمدزایی، فعالیت اقتصادی و برخورداری از کیفیت مناسب زندگی را فراهم کند.
از این منظر، حمایت از کسبوکارهای روستایی صرفاً یک اقدام اعتباری نیست؛ بلکه بخشی از راهبرد توسعه متوازن منطقهای و تقویت اقتصاد ملی است.
سؤال چهارم: نقش صندوق در زنجیره تولید و تأمین مالی
امروز تأمین مالی زنجیرهای به یکی از رویکردهای مهم نظام مالی تبدیل شده است. آیا این الگو میتواند به رفع مشکلات تولیدکنندگان کوچک و ایجاد ارتباط مؤثر میان بنگاههای کوچک و زنجیرههای بزرگ تولید کمک کند؟
بله، تأمین مالی زنجیرهای میتواند یکی از مسیرهای مهم تحول در حمایت از بنگاههای کوچک باشد.
یکی از مشکلات تولیدکنندگان کوچک این است که در بسیاری از موارد، دسترسی مستقیمی به منابع مالی، بازار فروش و شبکه تأمین مواد اولیه ندارند. این در حالی است که بخش قابل توجهی از این بنگاهها میتوانند تأمینکننده کالا یا خدمات برای واحدهای بزرگتر باشند.
در الگوی تأمین مالی زنجیرهای، به جای تمرکز صرف بر اعتبار یک بنگاه بهصورت مستقل، روابط اقتصادی و تجاری میان اجزای زنجیره نیز مورد توجه قرار میگیرد.
این رویکرد میتواند به کاهش فشار سرمایه در گردش، افزایش اطمینان در معاملات و تقویت پیوند میان تولیدکنندگان کمک کند.
البته استفاده از این ابزارها نیازمند زیرساختهای اطلاعاتی، همکاری نهادهای مالی، شفافیت معاملات و طراحی مدلهای اعتباری متناسب با شرایط کسبوکارهای کوچک است.
سؤال پنجم: اقتصاد دیجیتال و آینده بازارگاه صکا
یکی از موضوعات مهم در صنعت مالی، توسعه خدمات دیجیتال و ایجاد بسترهای هوشمند برای ارتباط میان تولیدکنندگان و بازار است. بازارگاه صکا چه جایگاهی در این مسیر میتواند داشته باشد؟
امروز تحول دیجیتال یکی از ضرورتهای اساسی فعالیت نهادهای مالی است. فناوری میتواند بسیاری از محدودیتهای سنتی را کاهش دهد و امکان دسترسی سریعتر و آسانتر کسبوکارها به خدمات و فرصتهای اقتصادی را فراهم کند.
بازارگاه صکا نیز از این منظر ظرفیت آن را دارد که به بستری برای توسعه ارتباطات اقتصادی، معرفی ظرفیتهای تولیدی و تسهیل ارتباط میان کسبوکارها و بازار تبدیل شود.
به اعتقاد من، ارزش واقعی چنین بستری زمانی مشخص میشود که از یک فضای صرفاً معرفی محصولات فراتر برود و بتواند در ایجاد ارتباطات تجاری، توسعه بازار و تسهیل دسترسی کسبوکارها به خدمات مورد نیاز نقشآفرینی کند.
البته تحقق این هدف به تکمیل زیرساختها، مشارکت فعال کسبوکارها و شکلگیری همکاری میان بازیگران اقتصادی نیاز دارد.
سؤال ششم: همکاری با بانکها و بازیگران صنعت مالی
حضور در نمایشگاه صنعت مالی چه فرصتی برای توسعه تعامل صندوق با بانکها، شرکتهای فناوری مالی و سایر نهادهای تأمین مالی ایجاد میکند؟
هیچ نهاد مالی بهتنهایی نمیتواند پاسخگوی تمام نیازهای متنوع اقتصاد باشد. توسعه همکاری و همافزایی میان بازیگران نظام مالی، یکی از ضرورتهای حمایت مؤثر از تولید و کسبوکار است.
صندوق کارآفرینی امید در کنار مأموریت تخصصی خود، میتواند از ظرفیت همکاری با بانکها، شرکتهای تأمین مالی، مجموعههای فناوری مالی و سایر نهادهای اقتصادی برای توسعه خدمات و طراحی راهکارهای جدید بهرهمند شود.
نمایشگاه صنعت مالی نیز فرصت مناسبی برای شناخت توانمندیها، تبادل تجربه، معرفی ظرفیتهای همکاری و بررسی راهکارهای نوین تأمین مالی است.
نگاه ما باید این باشد که همکاریهای بیننهادی در نهایت به بهبود دسترسی کسبوکارهای کوچک به منابع و خدمات مالی منجر شود.
سؤال هفتم: اثربخشی تسهیلات و سنجش عملکرد
در شرایط محدودیت منابع مالی، چگونه میتوان اطمینان حاصل کرد که تسهیلات پرداختشده واقعاً به تولید، ایجاد اشتغال و پایداری کسبوکار منجر شدهاند؟
به اعتقاد من، میزان پرداخت تسهیلات بهتنهایی نمیتواند معیار کاملی برای ارزیابی عملکرد یک نهاد تأمین مالی باشد.
آنچه اهمیت دارد، نتیجهای است که از تخصیص منابع حاصل میشود. باید بررسی کنیم که آیا یک کسبوکار پس از دریافت حمایت مالی توانسته فعالیت خود را آغاز کند؟ آیا ظرفیت تولید آن افزایش یافته است؟ آیا اشتغال ایجادشده استمرار داشته و آیا بنگاه توانسته در بازار باقی بماند؟
بنابراین، ارزیابی اثربخشی باید فراتر از مرحله پرداخت منابع باشد و شاخصهایی همچون استمرار فعالیت اقتصادی، حفظ و ایجاد اشتغال، رشد تولید و توان بازپرداخت را نیز در بر بگیرد.
این رویکرد کمک میکند منابع مالی با دقت بیشتری تخصیص پیدا کنند و تصمیمگیریهای آینده بر اساس نتایج واقعی انجام شود.
سؤال هشتم: جایگاه صندوق در نمایشگاه صنعت مالی
پیام اصلی صندوق کارآفرینی امید به فعالان صنعت مالی در این نمایشگاه چیست و انتظار دارید این حضور چه دستاوردی داشته باشد؟
پیام اصلی ما این است که توسعه اقتصاد کشور بدون توجه به کسبوکارهای خرد و کوچک امکانپذیر نیست.
این بنگاهها بخش مهمی از ظرفیت تولید، اشتغال و کارآفرینی کشور را تشکیل میدهند و حمایت از آ
نها باید در اولویت سیاستهای توسعهای قرار گیرد.
صندوق کارآفرینی امید تلاش میکند ظرفیتها و مأموریت تخصصی خود را در تعامل با سایر بازیگران صنعت مالی توسعه دهد.
انتظار داریم حضور در این نمایشگاه زمینه شناخت بیشتر ظرفیتهای صندوق، تبادل تجربه و شکلگیری همکاریهای مؤثرتر را فراهم کند.
ما معتقدیم آینده تأمین مالی به سمت همافزایی، نوآوری، استفاده از فناوری و شناخت دقیقتر نیازهای واقعی اقتصاد حرکت خواهد کرد.
سؤال نهم: چشمانداز صندوق در سالهای آینده
اگر بخواهید افق سه تا پنج سال آینده صندوق کارآفرینی امید را ترسیم کنید، مهمترین اولویتها و جهتگیریهای راهبردی شما چه خواهد بود؟
به اعتقاد من، آینده صندوق باید بر اساس چند محور اساسی شکل بگیرد: افزایش اثربخشی منابع، توسعه ابزارهای تأمین مالی، گسترش خدمات دیجیتال، تقویت حمایت از کسبوکارهای مولد و توجه ویژه به ظرفیتهای اقتصادی مناطق مختلف کشور.
همچنین لازم است ارتباط صندوق با زیستبوم کارآفرینی کشور تقویت شود و از ظرفیت بخش خصوصی، نهادهای محلی و مجموعههای تخصصی برای توسعه فعالیتهای اقتصادی استفاده کنیم.
موضوع مهم دیگر، ارتقای کیفیت خدمات و حرکت به سمت فرآیندهای چابکتر و متناسب با نیاز متقاضیان است.
هدف نهایی باید این باشد که صندوق بتواند با استفاده بهینه از منابع و ظرفیتهای موجود، نقش مؤثرتری در توسعه کارآفرینی، تولید و اشتغال پایدار ایفا کند.
سؤال دهم: پیام به کارآفرینان و صاحبان کسبوکار
در پایان، چه پیامی برای کارآفرینان، تولیدکنندگان و صاحبان کسبوکارهای خرد و کوچک دارید؟
باور من این است که بخش مهمی از ظرفیت توسعه اقتصادی کشور در ایدهها، خلاقیتها و توانمندیهای کارآفرینان نهفته است.
بسیاری از فعالیتهای اقتصادی موفق از یک ایده کوچک آغاز شدهاند و با تلاش، برنامهریزی و دسترسی به فرصتهای مناسب توانستهاند به کسبوکارهای پایدار تبدیل شوند.
کارآفرینان باید در کنار خلاقیت و انگیزه، به موضوعاتی همچون شناخت بازار، ارتقای کیفیت محصولات، بهرهوری و استفاده از فناوریهای جدید توجه داشته باشند.
صندوق کارآفرینی امید نیز بر اساس مأموریت و ظرفیتهای خود، حمایت از فعالیتهای مولد و کمک به توسعه فرصتهای اقتصادی را دنبال میکند.
اعتقاد دارم با همکاری و همافزایی میان کارآفرینان، نهادهای مالی و مجموعههای اقتصادی میتوان مسیر توسعه تولید و اشتغال پایدار را هموارتر کرد.
جمعبندی
آنچه از مباحث مطرحشده در این گفتوگو برمیآید، اهمیت بازتعریف نقش تأمین مالی در اقتصاد ایران است. حمایت از کسبوکارهای خرد و کوچک زمانی میتواند به توسعه پایدار منجر شود که پرداخت منابع مالی با شناخت بازار، توانمندسازی، توسعه فناوری و ایجاد پیوندهای اقتصادی همراه باشد.
صندوق کارآفرینی امید در این مسیر با مأموریتی روبهروست که فراتر از تأمین اعتبار، به تقویت ظرفیتهای تولیدی، توسعه اقتصاد محلی و گسترش فرصتهای کارآفرینی مربوط میشود.
نمایشگاه صنعت مالی نیز میتواند فرصتی برای بررسی این رویکردها و ایجاد زمینه همکاری میان نهادهای مالی و فعالان اقتصادی باشد.
پایگاه خبری اقتصاد ایران
www.ireconews.com
بستن *نام و نام خانوادگی * پست الکترونیک * متن پیام |
ایران - تهران
09383147973
.png)
.png)
.png)
.png)

.png)
.png)
.png)
.png)

فعالیت های این سایت تابع قوانین و مقررات جمهوری اسلامی ایران است.